Εθνική Τράπεζα: Οι επενδύσεις 1,3 δισ. ευρώ στην τεχνολογία και το επόμενο στοίχημα στο ΑΙ
 Δημήτρης Μαλλάς - CNN Greece
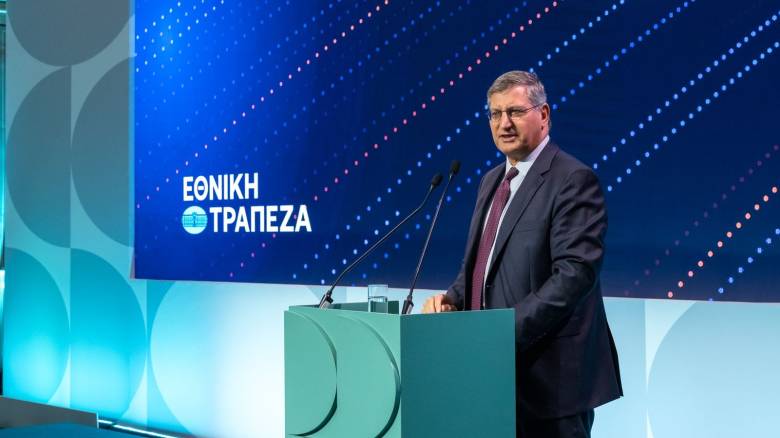
Ο Διευθύνων Σύμβουλος της Εθνικής Τράπεζας, Παύλος Μυλωνάς
GEORGE_XIGOSΜία σημαντικά διαφορετική εικόνα όσον αφορά τον τρόπο λειτουργίας και εξυπηρέτησης των πελατών της έχει πλέον η Εθνική Τράπεζα, έχοντας επενδύσει 1,3 δισ. ευρώ στην τεχνολογία κατά την τελευταία πενταετία, με τις αλλαγές να εκτείνονται από τις συναλλαγές που πραγματοποιούνται σχεδόν στο σύνολό τους εκτός καταστήματος, μέχρι την αντικατάσταση των κεντρικών συστημάτων και την αξιοποίηση της τεχνητής νοημοσύνης. Και την επόμενη φάση να περιλαμβάνει ακόμη και την παροχή υπηρεσιών ΑΙ σε άλλες επιχειρήσεις και οργανισμούς.
Αυτά ήταν ορισμένα από τα κεντρικά μηνύματα που μετέφεραν κατά τη διάρκεια χθεσινής εκδήλωσης για το ψηφιακό παρόν και μέλλον της τράπεζας, ο διευθύνων σύμβουλος της Εθνικής Τράπεζας, Παύλος Μυλωνάς, και ο γενικός διευθυντής λειτουργικής στήριξης του ομίλου, Στράτος Μολυβιάτης.
Με ένα επιπλέον μήνυμα να είναι ότι η ανανέωση των υποδομών δημιουργεί πλέον τη δυνατότητα για ταχύτερη ανάπτυξη προϊόντων, διαφορετική εμπειρία εξυπηρέτησης και νέες υπηρεσίες.
«Οι επενδύσεις στην τεχνολογία κοστίζουν, παίρνουν χρόνο για να ολοκληρωθούν και αργούν να φανούν τα αποτελέσματα», σημείωσε ο κ. Μυλωνάς.
Όπως εξήγησε, η επιλογή της διοίκησης ήταν να αλλάξει συνολικά την τεχνολογική υποδομή της τράπεζας, μία προσπάθεια που απαιτούσε χρόνο, σημαντικούς πόρους και αλλαγές στον τρόπο εργασίας.
Τι έχει αλλάξει
Μία από τις πλέον εμφανείς αλλαγές αφορά τις συναλλαγές. Σύμφωνα με τον κ. Μυλωνά, το 98% πραγματοποιείται πλέον εκτός καταστήματος, εξέλιξη που έχει μεταβάλει και τον ρόλο του δικτύου. Το βάρος μετατοπίζεται από τη διεκπεραίωση καθημερινών συναλλαγών στην παροχή συμβουλών και στην εξυπηρέτηση πιο σύνθετων αναγκών των πελατών.
Η αλλαγή αυτή έχει και οικονομικό αποτέλεσμα. Ο επικεφαλής της Εθνικής έκανε λόγο για μείωση λειτουργικού κόστους άνω των 200 εκατ. ευρώ από τις αλλαγές στο δίκτυο καταστημάτων, όταν το συνολικό λειτουργικό κόστος της τράπεζας κινείται κοντά στο 1 δισ. ευρώ.
Όσον αφορά τα ψηφιακά κανάλια, η Εθνική διαθέτει 4,6 εκατ. εγγεγραμμένους και περισσότερους από 3,3 εκατ. ενεργούς χρήστες. Σύμφωνα με τα στοιχεία που αναφέρθηκαν, το μερίδιό της Εθνικής στους ενεργούς χρήστες ψηφιακών καναλιών διαμορφώνεται στο 30%, ενώ καταγράφονται περισσότερες από 4,5 δισεκατομμύρια χρηματικές αλλά και μη χρηματικές συναλλαγές ετησίως.
Σημαντικές είναι και οι αλλαγές στις υποδομές που δεν βλέπει ο πελάτης. Στη νέα κεντρική πλατφόρμα (core banking) που έχει δημιουργηθεί έχουν συγκεντρωθεί 6 εκατ. πελάτες, 12 εκατ. λογαριασμοί και 1,5 εκατ. δάνεια. Παράλληλα, τα περιφερειακά συστήματα περιορίστηκαν από περισσότερα από 500 σε λιγότερα από 50, μειώνοντας την πολυπλοκότητα της τεχνολογικής αρχιτεκτονικής του ομίλου, κάτι που έχει προσφέρει μεγαλύτερη ευελιξία.
Αντίστοιχα, τα δεδομένα ενοποιήθηκαν σε μία κεντρική αποθήκη δεδομένων (data warehouse) και σε πλατφόρμες επεξεργασίας στο cloud. Πρακτικά, η τράπεζα αποκτά ενιαία πληροφόρηση, η οποία μπορεί να αξιοποιηθεί τόσο στην καθημερινή λειτουργία όσο και στην ανάπτυξη νέων εφαρμογών.
Σύμφωνα με τον κ. Μυλωνά, η νέα υποδομή επιτρέπει ευκολότερη παραμετροποίηση προϊόντων, ταχύτερη διάθεση υπηρεσιών και μεγαλύτερη δυνατότητα διαχείρισης αυξημένου όγκου συναλλαγών. Παράλληλα, ενισχύει την ασφάλεια και διευκολύνει την επέκταση της χρήσης τεχνητής νοημοσύνης.
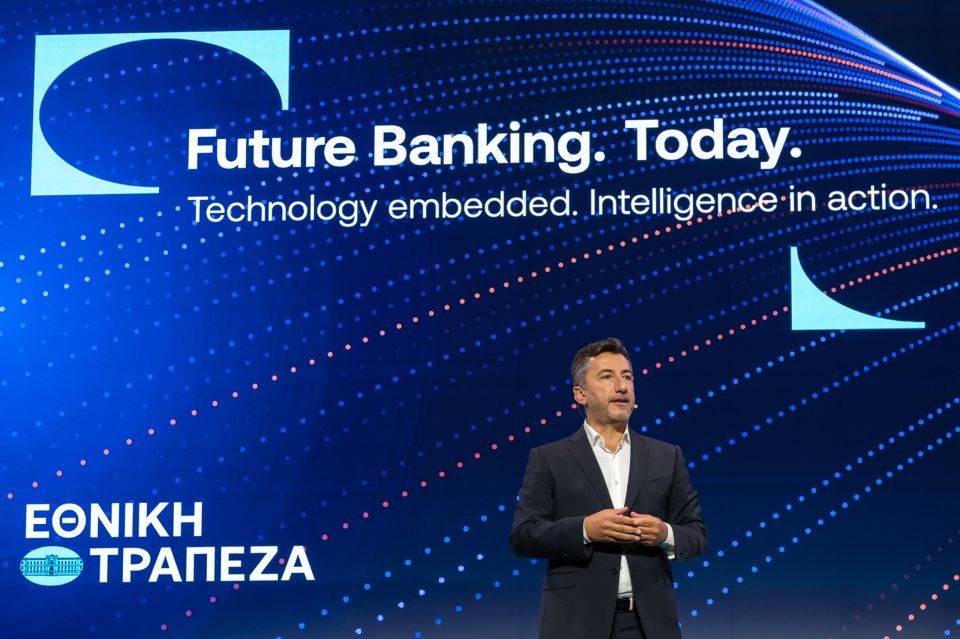
O Γενικός Διευθυντής Λειτουργικής Στήριξης της Εθνικής Τράπεζας, Στράτος Μολυβιάτης
GEORGE_XIGOSΤο ΑΙ και οι νέες υπηρεσίες
Η αξιοποίηση του ΑΙ έχει ήδη ξεκινήσει σε αρκετές περιοχές της Εθνικής. Στο AI Hub απασχολούνται σε πλήρη βάση περισσότερα από 100 άτομα, σε πάνω από 60 έργα, ενώ περισσότεροι από 4.000 εργαζόμενοι έχουν εκπαιδευτεί στη χρήση εργαλείων τεχνητής νοημοσύνης.
Όπως επεσήμανε ο κ. Μολυβιάτης, το ζητούμενο είναι να επανεξεταστεί ο τρόπος με τον οποίο γίνονται οι εργασίες. «Δεν είναι ένας επανασχεδιασμός των διαδικασιών αλλά ένας επαναπροσδιορισμός των διαδικασιών», τόνισε χαρακτηριστικά ο κ. Μολυβιάτης. Κάτι που σημαίνει ότι η προσπάθεια προχωρά πέρα από τη βελτίωση των υφιστάμενων διαδικασιών και αφορά τη διαμόρφωση διαφορετικών τρόπων λειτουργίας.
Όπως αναφέρθηκε, σήμερα λειτουργούν περισσότεροι από 50 AI agents, δηλαδή ψηφιακοί βοηθοί που αναλαμβάνουν συγκεκριμένες εργασίες, τόσο για την εξυπηρέτηση πελατών όσο και στο εσωτερικό της τράπεζας. Κεντρικό ρόλο έχει η Sofia, η οποία διαχειρίζεται περίπου 350.000 ψηφιακές αλληλεπιδράσεις πελατών τον μήνα και διεκπεραιώνει το 25% των αιτημάτων εξυπηρέτησης που προέρχονται από μη φυσικά κανάλια, με στόχο το ποσοστό να φθάσει στο 50% έως το τέλος του 2026.
Μία ενδιαφέρουσα λεπτομέρεια είναι ότι οι δυνατότητες που αναπτύσσει η Εθνική σχεδιάζεται να αξιοποιηθούν και πέρα από τη δική της λειτουργία. Η επένδυση στην τεχνολογία φθάνει μέχρι το σημείο να δημιουργείται η βάση για την παροχή επιπλέον υπηρεσιών προς τρίτους, μέσα από την κατεύθυνση του AI as a Service.
Πρόκειται για ένα από τα έξι τεχνολογικά στοιχήματα που παρουσίασε η διοίκηση με ορίζοντα το 2030. Ο σχεδιασμός αφορά τη διάθεση υπηρεσιών τεχνητής νοημοσύνης σε εταιρικούς πελάτες, μικρομεσαίες επιχειρήσεις και άλλους φορείς, αξιοποιώντας τις υποδομές και την τεχνογνωσία της τράπεζας.
Οι εφαρμογές που παρουσιάστηκαν περιλαμβάνουν ψηφιακούς βοηθούς για επιχειρήσεις, αυτοματοποιημένη πιστοληπτική αξιολόγηση, πρόβλεψη ταμειακών ροών, διαχείριση κεφαλαίου κίνησης και ανίχνευση απάτης. Για μία επιχείρηση, για παράδειγμα, μία τέτοια υπηρεσία θα μπορούσε να βοηθά στην εκτίμηση των μελλοντικών αναγκών ρευστότητας και στον καλύτερο προγραμματισμό πληρωμών.
Embedded banking και προσωποποίηση
Η παροχή υπηρεσιών μέσα από τα συστήματα άλλων επιχειρήσεων είναι ήδη μία περιοχή στην οποία η Εθνική δίνει ιδιαίτερη έμφαση. Πρόκειται για το embedded banking, όπου, σύμφωνα με τον κ. Μυλωνά, η τράπεζα έχει ηγετική θέση στην ελληνική αγορά.
Η Εθνική διαθέτει περισσότερα από 150 APIs, τις ψηφιακές διεπαφές που επιτρέπουν σε επιχειρήσεις να συνδέουν τα συστήματά τους με τις τραπεζικές υπηρεσίες. Πρακτικά, η σύνδεση αυτή επιτρέπει την ενσωμάτωση τραπεζικών λειτουργιών στις εφαρμογές και στις καθημερινές διαδικασίες μιας επιχείρησης, περιορίζοντας την ανάγκη μετάβασης σε διαφορετικά περιβάλλοντα.
Το επόμενο βήμα είναι το banking everywhere, με τις τραπεζικές υπηρεσίες να ενσωματώνονται όλο και περισσότερο στην καθημερινότητα του πελάτη. Ο σχεδιασμός περιλαμβάνει τη συνεργασία των AI agents της Εθνικής με προσωπικούς ψηφιακούς βοηθούς των πελατών, ακόμη και για την εκτέλεση συναλλαγών, με τις απαιτούμενες δικλίδες ασφαλείας.
Παράλληλα, ετοιμάζονται αλλαγές στα ψηφιακά κανάλια της ίδιας της τράπεζας. Η κατεύθυνση είναι η μεγαλύτερη προσωποποίηση, με το περιβάλλον χρήσης να προσαρμόζεται δυναμικά στις ανάγκες του κάθε πελάτη τη συγκεκριμένη στιγμή. Αντί για την ίδια διάταξη επιλογών για όλους, η εφαρμογή θα μπορεί να αναδεικνύει τις λειτουργίες που χρειάζεται ο συγκεκριμένος χρήστης.
Η επικοινωνία σχεδιάζεται να συνδυάζει κείμενο, φωνή, εικόνα και βίντεο, με τις πρώτες παρεμβάσεις να τοποθετούνται στους επόμενους μήνες. Η Sofia θα αποτελέσει βασικό πεδίο δοκιμών για την ανάπτυξη και αξιολόγηση νέων δυνατοτήτων.
Από την άλλη πλευρά, ο κ. Μολυβιάτης αναγνώρισε ότι υπήρξαν και προσπάθειες που δεν απέδωσαν όπως αναμενόταν. Η κατανόηση των πραγματικών αναγκών και διαδικασιών της τράπεζας παραμένει κρίσιμη, όπως και η συμμετοχή του ανθρώπου. Η επέκταση του ΑΙ συνοδεύεται έτσι από έμφαση στην ασφάλεια, στην κανονιστική συμμόρφωση και στην ανθρώπινη εποπτεία, με τους εργαζομένους να διατηρούν καθοριστικό ρόλο στις σημαντικές αποφάσεις.
Στις υπόλοιπες προτεραιότητες περιλαμβάνονται οι υβριδικές υποδομές που αξιοποιούν περισσότερα από ένα περιβάλλοντα cloud και τα ψηφιακά νομίσματα. Όσον αφορά το cloud, έχουν ξεκινήσει επαφές με ευρωπαϊκούς παρόχους, στο πλαίσιο της προσπάθειας για μεγαλύτερη ψηφιακή κυριαρχία και περισσότερες εναλλακτικές επιλογές. Στα ψηφιακά νομίσματα, τα στελέχη της Εθνικής αναφέρθηκαν στη συμμετοχή της στην κοινοπραξία Qivalis για την έκδοση ευρωπαϊκού stablecoin, καθώς και την επιλογή της για συμμετοχή στο πιλοτικό πρόγραμμα ψηφιακού ευρώ της Ευρωπαϊκής Κεντρικής Τράπεζας.

Λαμία: Ισόβια σε 44χρονο για την άγρια δολοφονία επιχειρηματία μέσα στο κατάστημά του
08:27
EnvolveXL: Νέα κεφάλαια και 20 θέσεις για την επόμενη γενιά startups
08:24
Πώς λειτουργούσαν οι δύο ομάδες της απάτης Καμπούρη – Όλη η δικογραφία
08:18
Θεσσαλονίκη: Επεισοδιακή καταδίωξη ΙΧ που μετέφερε μετανάστες μεταδόθηκε σε Live σύνδεση
08:18